Aby oszacować wektor
 wprowadzona została funkcja wiarygodności
która zależy tylko od parametrów, które
mają zostać oszacowane. Sama postać funkcji
wiarygodności zależy od wariantu modelu. Dla
dwuwymiarowego modelu probitowego z pełną
obserwowalnością (niecenzorowanego) jest to:
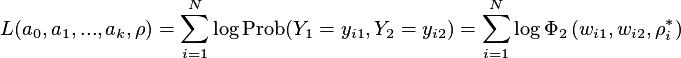
gdzie
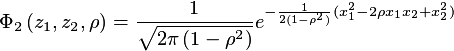
jest dwuwymiarowym rozkładem normalnym:
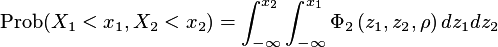
a
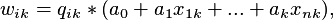
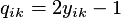
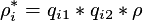
Dla dwuwymiarowego modelu probitowego z częściową obserwowalnością (cenzorowanego) funkcja wiarygodności ma następującą postać:
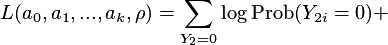
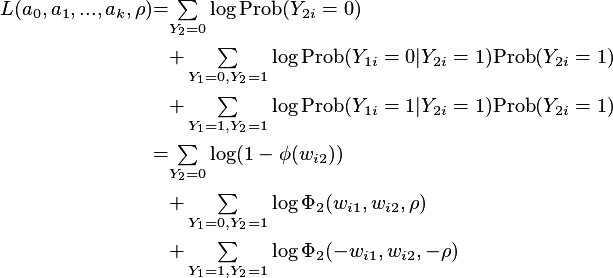
W celu maksymalizacji funkcji wiarygodności z częściową obserwowalnością w AdvancedMiner stosowany jest algorytm Newtona-Raphsona, który szuka miejsc zerowych pierwszych pochodnych cząstkowych logarytmu funkcji wiarygodności.
Do estymacji parametrów modelu używany jest estymator Berndta, Halla, Halla i Hausmana (tzw. estymator BHHH, por. Berndt i in. 1974). Macierz informacji przybliża się jako iloczyn diadyczny (ang. outer product) gradientów:
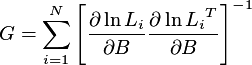
gdzie
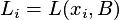 a estymator BHHH używa macierzy odwrotnej do
 .
W celu przetestowania globalnej istotności oszacowanych parametrów
(hipoteza zerowa postaci
 ) wyliczane są trzy statystyki:
Wszystkie trzy statystyki mają asymptotyczny rozkład chi-kwadrat
o liczbie stopni swobody równej wymiarowi wektora
 .
Do testowania własności oszacowanych parametrów
(hipoteza zerowa postaci
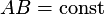 , gdzie
 jest macierzą współczynników liniowych)
wyliczana jest
statystyka Walda dla estymatorów parametrów.
Przy założeniu prawdziwości hipotezy zerowej statystyka Walda ma asymptotyczny
rozkład chi-kwadrat z liczbą stopni swobody równą rzędowi macierzy
 .
Przy założeniu prawdziwości hipotezy zerowej mówiącej, że
 jest równe 0, model składa się z dwóch
niezależnych równań probitowej regresji logistycznej, które mogą
być estymowane oddzielnie. Do testowania prawdziwości założenia
o braku korelacji wprowadza się następującą postać mnożnika Lagrange'a:
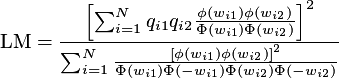
Przy założeniu prawdziwości hipotezy zerowej, ten test ma w przybliżeniu rozkład chi-kwadrat z jednym stopniem swobody.
Przedział ufności dla oszacowań parametrów jest obliczany dla
poziomu ufności na poziomie
Confidence Level=
 określonym w bieżącym obiekcie
Algorithm Settings. Dolne i górne granice przedziału są obliczane
jako:
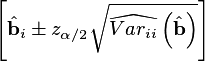
gdzie
 jest
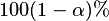 percentylem standardowego
rozkładu normalnego, a
 są i-tymi elementami przekątnej macierzy kowariancji estymatorów.